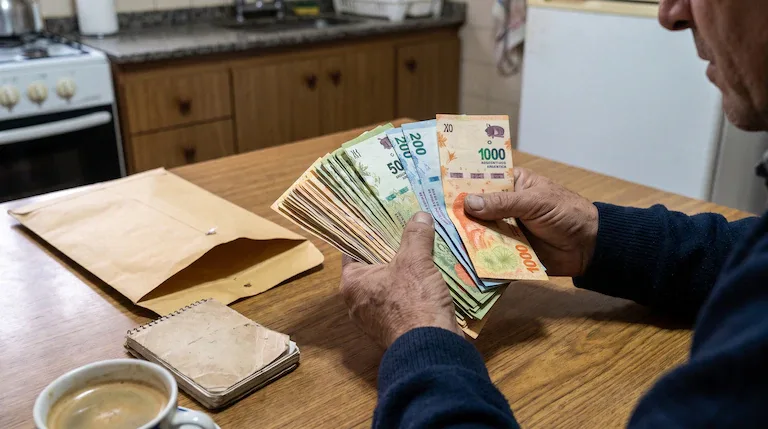
Un informe de Moiguer reveló que las expectativas negativas superaron a las positivas en el tercer trimestre de 2026, impulsadas por la pérdida de ingresos disponibles, el peso de los gastos fijos y una selección más rigurosa de las compras cotidianas.
A pesar de la recuperación de ciertos indicadores macroeconómicos, el impacto en la economía doméstica de los hogares continúa siendo limitado. Un estudio reciente elaborado por la consultora Moiguer detectó durante el tercer trimestre de 2026 una retracción generalizada en las expectativas de los consumidores, en un escenario caracterizado por la reducción del ingreso disponible, el mayor peso relativo de los servicios públicos y un consumo notablemente más selectivo.
Juan Lucarini, consultor de la firma, advirtió sobre la brecha existente entre la percepción de la economía general y la vivencia cotidiana de las familias, señalando que la recuperación macroeconómica todavía no logra cristalizarse plenamente en la microeconomía. Como contrapartida, las respuestas pesimistas sobre la situación del país en los próximos doce meses superaron por primera vez a las optimistas desde 2023. El relevamiento
también expuso contrastes regionales: mientras provincias vinculadas a la actividad hidrocarburífera y minera como Neuquén (48%) y Salta (46%) registraron mayores expectativas positivas, el Área Metropolitana de Buenos Aires (AMBA) concentró una proporción más elevada de percepciones negativas.
El peso de los gastos fijos y la caída del ingreso disponible
El informe detalla que el poder adquisitivo de los salarios sufrió una caída de 11 puntos porcentuales frente a los niveles de enero de 2023, mientras que el ingreso disponible de los hogares —el remanente tras abonar los compromisos obligatorios— retrocedió 17 puntos. Los servicios y el transporte ampliaron su participación dentro del salario promedio en 11 puntos, convirtiendo a las facturas mensuales en una fuente constante de incertidumbre para los presupuestos familiares.
Frente a este escenario de menor margen financiero, cuatro de cada diez consumidores adoptaron un "patrón de compra compensador": restringen la adquisición de bienes cotidianos básicos —como determinados cortes de carne— y buscan ofertas de manera rigurosa, pero reservan una porción de sus recursos para gastos específicos que les aporten satisfacción personal, tales como indumentaria o artículos importados. Asimismo, el informe destacó un incremento del 640% en las importaciones puerta a puerta y señaló que cinco de cada diez argentinos realizaron compras en bazares chinos en los últimos meses.
El impacto en jóvenes y sectores de mayores ingresos:
El deterioro de las expectativas no afectó por igual a todos los segmentos sociales. Mientras que el promedio de la sociedad registró una baja de 14 puntos porcentuales, en el segmento joven el retroceso alcanzó los 17 puntos debido a la creciente incertidumbre y precarización cualitativa del mercado laboral.
Por su parte, los sectores de mayores ingresos (ABC1) experimentaron una caída de 24 puntos porcentuales en sus expectativas, un fenómeno vinculado tanto a la pérdida de poder de compra como al desgaste en las perspectivas de inversión y desarrollo de emprendimientos.